हाँ, 25,000 की इन-हैंड सैलरी पर आपको आसानी से ₹2.5 लाख से ₹3.75 लाख तक का पर्सनल लोन मिल सकता है। लेकिन कड़वा सच यह है कि बैंक RBI के ‘FOIR (50%) नियम’ के तहत आपकी आधी सैलरी (12,500) घर खर्च के लिए काट लेते हैं। अगर आपका कोई पुराना ऐप लोन नहीं चल रहा है, तो तुरंत अपने बैंक से ‘KFS (Key Fact Statement)’ फॉर्म मांगें और 10.5% इंटरेस्ट रेट पर अप्लाई करें।
एक असली केस स्टडी: जब 22,000 सैलरी वाले राहुल का लोन रिजेक्ट हुआ
पिछले हफ्ते की बात है। मेरे पड़ोस में रहने वाला सुजॉय सरकार मेरे पास आया। एकदम परेशान था।
उसकी इन-हैंड सैलरी ₹22,000 थी और उसे घर की मरम्मत के लिए ₹2 लाख का लोन चाहिए था। HDFC और Kotak, दोनों जगह से उसका फॉर्म रिजेक्ट हो गया था। मैंने पूछा, “सिबिल कितना है?” उसने बताया 750।
सब कुछ सही था, फिर रिजेक्ट क्यों हुआ? सच कहूँ? बैंक आपको कभी असली वजह नहीं बताते।
मैंने सुजॉय का फोन लिया और उसकी CIBIL रिपोर्ट निकाली। पता चला कि उसने 6 महीने पहले एक मोबाइल ऐप से ₹50,000 का ‘Buy Now Pay Later’ (BNPL) लोन ले रखा था। उसकी ₹4,664 की EMI हर महीने कट रही थी।
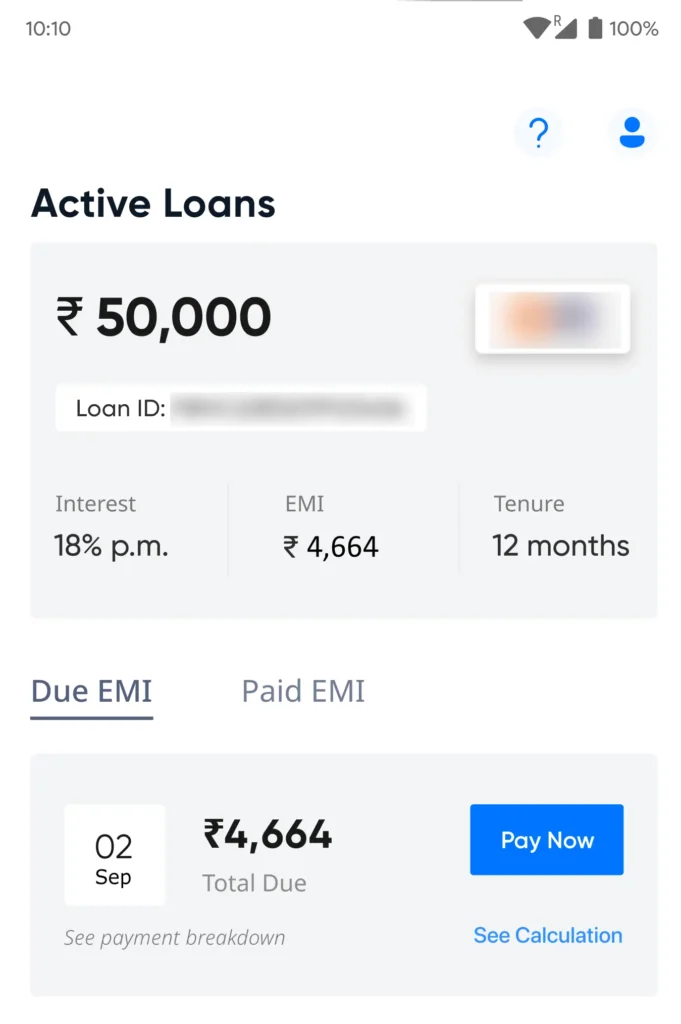
यहीं पर सारा खेल पलट गया। मैंने सुजॉय को FOIR का गणित समझाया, उसका वो पुराना छोटा लोन बंद करवाया, और अगले ही दिन उसे ₹2.5 लाख का फ्रेश लोन मिल गया। कैसे? सीधा सा गणित समझो।
बैंक का गुप्त नियम: FOIR क्या है और यह आपको कैसे डुबाता है?
अगर आप अक्सर सोचते हैं कि 25,000 सैलरी पर कितना लोन मिल सकता है, तो आपको यह बात कोई नहीं बताएगा। बैंक कभी भी आपकी पूरी सैलरी देखकर लोन अमाउंट तय नहीं करते।
वे ‘Fixed Obligation to Income Ratio’ (FOIR) का इस्तेमाल करते हैं। 25 हज़ार कमाने वाले इंसान के लिए बैंक मानकर चलता है कि उसे अपना घर चलाने के लिए कम से कम 50% (यानी ₹12,500) चाहिए ही चाहिए। बचे हुए ₹12,500 ही आपकी ‘EMI चुकाने की क्षमता’ है।
अगर पहले से कोई ₹4,000 की EMI चल रही है, तो बैंक 12,500 में से 4,000 घटा देगा। अब आपके पास सिर्फ ₹8,500 बचे। इसी वजह से आपका लोन अमाउंट अचानक 3 लाख से गिरकर 1.5 लाख पर आ जाता है।
₹ पर्सनल लोन FOIR कैलकुलेटर
बैंक के 50% FOIR नियम के अनुसार अपनी असली लोन लिमिट जानें
कम सैलरी वालों के लिए कड़वा सच
कई लोग मुझसे यह भी पूछते हैं कि अगर मेरी सैलरी 15000 है तो मुझे कितना लोन मिल सकता है?
सिस्टम एकदम सेम है। अगर इन-हैंड 15,000 है, तो FOIR के हिसाब से बैंक मानेंगे कि आप सिर्फ ₹7,500 की EMI दे सकते हैं। इस हिसाब से आपको लगभग 1 लाख से 1.25 लाख रुपये तक का लोन मिल जाएगा।
अगर आप सोच रहे हैं कि मैं ऑनलाइन 20,000 रुपये का लोन कैसे प्राप्त कर सकता हूँ, तो मेरी एक बात पल्ले बाँध लो। Moneyview या Navi जैसे ऐप्स के बजाय सबसे पहले अपने उस बैंक में प्री-अप्रूव्ड ऑफर चेक करो जहाँ तुम्हारी सैलरी आती है। लोन ऐप्स पर इंटरेस्ट रेट 36% तक जा सकता है, जबकि सैलरी अकाउंट वाला बैंक आपको 10.5% से 12% में पैसा दे देगा।
अगर आप इंस्टेंट लोन के चक्कर में हैं, तो पहले हमारा 2 मिनट में लोन लेने वाला यह गाइड जरूर पढ़ लें।
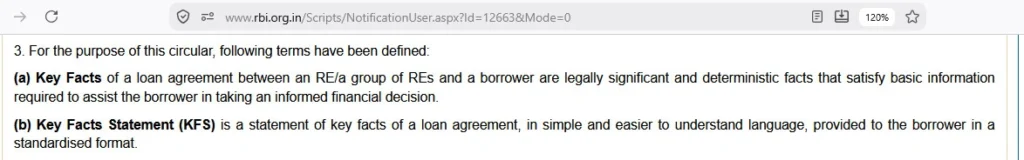
Expert Quote: "पर्सनल लोन लेते समय बैंक या ऐप का बताया गया इंटरेस्ट रेट कभी असली नहीं होता। RBI के 15 अप्रैल 2024 के नए मास्टर सर्कुलर (DOR.STR.REC.13/13.03.00/2024-25 के पेज पर पॉइंट नंबर 3(a) और 3(b)) के मुताबिक, हर ग्राहक को लोन एग्रीमेंट साइन करने से पहले 'Key Fact Statement (KFS)' फॉर्म मिलना अनिवार्य है। इसमें APR (Annual Percentage Rate) लिखा होता है, जो प्रोसेसिंग फीस और हिडन चार्जेस मिलाकर आपका असली खर्चा है। अगर कोई फीस KFS में नहीं लिखी है, तो बैंक आपसे वो पैसा नहीं मांग सकता।" – Joy Ghosh
अगर सैलरी कम होने की वजह से बैंक आपका पर्सनल लोन रिजेक्ट कर रहा है, तो निराश होने की जरूरत नहीं है। आप चाहें तो अपनी योग्यता के हिसाब से मार्कशीट पर लोन कैसे मिलता है? RBI के असली नियम या फिर 10 ग्राम सोने पर गोल्ड लोन RBI के नए 85% LTV नियम वाले विकल्प भी देख सकते हैं, जहाँ कम कागजी कार्रवाई में आसानी से लोन मिल जाता है।
जब बैंक ज़बरदस्ती इंश्योरेंस थोपे (लीगल ड्राफ्ट)
आजकल 20 से 25 हज़ार सैलरी वालों के साथ एक बहुत बड़ा फ्रॉड हो रहा है। बैंक लोन पास करते वक्त 3-5 हज़ार का हेल्थ या लाइफ इंश्योरेंस ज़बरदस्ती चिपका देते हैं और उस अमाउंट को आपके लोन से ही काट लेते हैं।
एक बात हमेशा पल्ले बाँध लें—लोन के साथ इंश्योरेंस लेना आपकी मर्जी है, बैंक की ज़बरदस्ती नहीं। RBI ने 15 जून 2026 को 'Responsible Business Conduct (Second Amendment Directions, 2026)' का एकदम नया और सख्त सर्कुलर जारी किया है। इसके पॉइंट 85W में साफ लिखा है कि ग्राहक की स्पष्ट सहमति के बिना लोन की राशि से किसी भी थर्ड-पार्टी प्रोडक्ट (जैसे इंश्योरेंस) का पैसा नहीं काटा जा सकता।
अगर बैंक ऐसा करता है, तो पॉइंट 4(6A) के तहत इसे 'कंपलसरी बंडलिंग' यानी साफ तौर पर मिस-सेलिंग माना जाएगा। सबसे ज़रूरी बात, इसी सर्कुलर के पॉइंट 85Z में यह पावर दी गई है कि मिस-सेलिंग साबित होने पर बैंक को आपका पूरा पैसा रिफंड करना होगा और हुए नुकसान का हर्जाना (Compensate) भी देना होगा।
अगर ब्रांच मैनेजर आप पर दबाव बनाए या पैसे काट ले, तो उससे बहस मत करें। सीधा उनके नोडल ऑफिसर को यह लीगल ईमेल भेज दें:
To: nodal.officer@[बैंक का डोमेन डालें, जैसे hdfcbank.com]
Subject: URGENT: Illegal Deduction of Insurance Premium from Loan A/C [अपना लोन अकाउंट नंबर लिखें] – Violation of RBI 2026 Circular
Dear Grievance Team,
My name is [अपना नाम लिखें]. I recently availed a personal loan from your branch (Account Number: [लोन अकाउंट नंबर]). However, an amount of [इंश्योरेंस का अमाउंट] was forcefully deducted as an insurance premium from my loan disbursement without my explicit written consent.
I would like to draw your attention to the latest RBI Circular dated June 15, 2026 (Responsible Business Conduct - Second Amendment Directions, 2026). Your branch's action directly violates:
- Point 85W: Funding the purchase of a third-party product out of the loan facility without explicit consent.
- Point 4(6A): Illegal compulsory bundling of a third-party product.
As per Point 85Z of the same circular, in cases of mis-selling, the bank is liable to refund the entire amount paid and compensate the customer for any loss. I request an immediate cancellation of this policy and a full refund to my loan account within 72 hours. Failing this, I will escalate this clear violation to the RBI Ombudsman.
Regards, [अपना नाम और मोबाइल नंबर]
पर्सनल लोन के लिए बैंक आपकी फिक्स सैलरी और FOIR ज़रूर चेक करते हैं। लेकिन अगर आपके पास कोई रेगुलर सैलरी स्लिप नहीं है और आप खुद का काम शुरू करना चाहते हैं, तो भारत सरकार की योजनाएं आपकी मदद कर सकती हैं। आप यहाँ पूरी डिटेल चेक कर सकते हैं कि SC ST के लिए 10 लाख से 1 करोड़ तक का बिज़नेस लोन कैसे मिलेगा और इसके नए 2026 नियम क्या हैं।
30000 की सैलरी पर कितना लोन मिल सकता है?
गणित बिल्कुल वही रहेगा। 30 हज़ार पर बैंक आपको 15 हज़ार की मैक्सिमम EMI अलाव करेगा। अगर पुराना कर्ज़ नहीं है, तो 10.5% इंटरेस्ट रेट के हिसाब से आपको आसानी से 4 लाख तक का पर्सनल लोन मिल जाएगा।
20 लाख के पर्सनल लोन की EMI 5 साल के लिए कितनी होगी?
अगर आपको 20 लाख का लोन चाहिए, तो 5 साल (60 महीने) के लिए 10.5% इंटरेस्ट रेट पर आपकी EMI लगभग ₹43,000 आएगी। इसका सीधा सा मतलब है कि यह लोन लेने के लिए आपकी इन-हैंड सैलरी कम से कम ₹85,000 से ₹90,000 होनी चाहिए। 20 या 25 हज़ार की सैलरी पर 20 लाख का अनसिक्योर्ड लोन मिलना नामुमकिन है।
मुझे सिर्फ 25,000 का लोन कैसे मिल सकता है?
अगर आपको सिर्फ 25 हज़ार का ही छोटा लोन चाहिए, तो बड़े पर्सनल लोन के चक्कर में न पड़ें। बैंक 50 हज़ार से कम का पर्सनल लोन जल्दी नहीं देते। इसके लिए आप अपनी FD (Fixed Deposit) के अगेंस्ट ओवरड्राफ्ट (OD) ले सकते हैं या फिर क्रेडिट कार्ड से कैश लिमिट का इस्तेमाल कर सकते हैं।
एक ज़रूरी सलाह
कभी भी घबराहट में बहुत सारे ऐप्स या वेबसाइट्स पर एक साथ लोन अप्लाई मत करना। हर बार जब आप "चेक लिमिट" पर क्लिक करते हैं, तो सिबिल में एक हार्ड एन्क्वायरी (Hard Enquiry) हिट होती है और आपका स्कोर बुरी तरह गिर जाता है।
आराम से बैठो। अपनी इन-हैंड सैलरी का FOIR निकालो, पुराना छोटा-मोटा कर्ज़ खत्म करो और फिर सीधे अपने सैलरी अकाउंट वाले बैंक में जाओ। अपना पैसा है, पूरे कॉन्फिडेंस से मांगो।
डिस्क्लेमर: MoneySalah.in पर दी गई यह जानकारी हमारी रिसर्च, ज़मीनी अनुभव और आधिकारिक पोर्टल्स के आधार पर है। हमारा उद्देश्य आप तक सटीक जानकारी पहुँचाना है। चूँकि सरकारी नियमों और बैंकिंग नीतियों में अक्सर बदलाव होते रहते हैं, इसलिए हम पाठकों से अनुरोध करते हैं कि कोई भी फॉर्म भरने या कदम उठाने से पहले संबंधित बैंक की आधिकारिक वेबसाइट (Official Website) ज़रूर चेक कर लें।
जॉय घोष (फाउंडर, MoneySalah.in)
नमस्ते! मैं जॉय घोष हूँ। मैंने कॉमर्स (B.Com) की पढ़ाई की है और पिछले 5 सालों से ग्राउंड-लेवल पर बैंकिंग और पर्सनल फाइनेंस को बहुत करीब से देखा है।
मेरा मकसद बहुत सीधा है—आम आदमी को बैंक के छिपे हुए चार्जेज, लोन की उलझनों और शेयर बाजार के मुश्किल नियमों से बचाना। यहाँ मैं कोई भारी-भरकम किताबी बातें नहीं करता, बल्कि अपने असली अनुभव और सटीक डेटा के आधार पर एकदम आसान भाषा में आपकी मदद करता हूँ। मेरी रिसर्च और फाइनेंस से जुड़े बाकी अपडेट्स आप मेरे सोशल मीडिया प्रोफाइल्स पर भी देख सकते हैं।
1 thought on “20000 से 25000 की सैलरी पर कितना लोन मिल सकता है? (FOIR का असली गणित)”