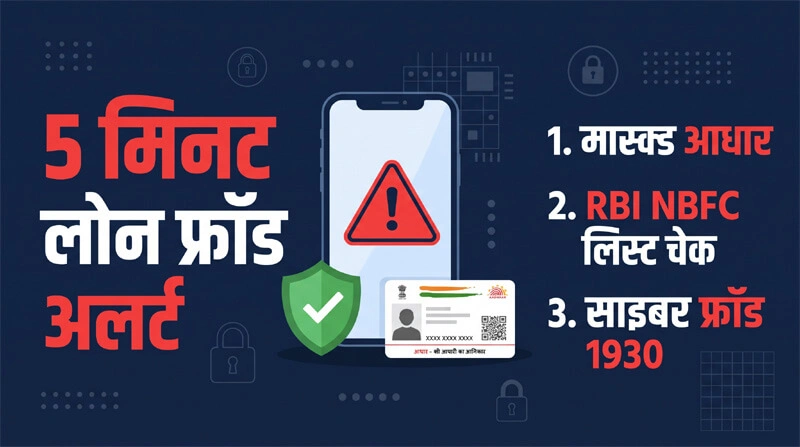
भारत में कोई भी लीगल बैंक या रिज़र्व बैंक (RBI) रजिस्टर्ड कंपनी सिर्फ आधार कार्ड देखकर 5 मिनट में लोन नहीं देती। आधार केवल पहचान (Identity) का प्रमाण है। 5 मिनट में पैसा सिर्फ प्री-अप्रूव्ड ग्राहकों या CIBIL 750+ वालों को मिलता है। इंटरनेट पर धड़ल्ले से चल रहे अवैध ऐप्स आपके आधार और कांटेक्ट लिस्ट का एक्सेस लेकर आपको ब्लैकमेल करते हैं। आपका पहला कदम लोन के लिए हमेशा ‘मास्क्ड आधार’ का इस्तेमाल करना और प्ले स्टोर पर लेंडर का नाम RBI की DLA लिस्ट से मैच करना होना चाहिए।
(अगर आपको 30,000 रुपये जैसी एकमुश्त रकम की ज़रूरत है, तो 5 मिनट के चक्कर में पड़ने के बजाय आधार कार्ड पर 30000 का लोन लेने के लिए असली KFS नियम विस्तार से ज़रूर पढ़ लें, ताकि आप किसी हिडन चार्ज का शिकार न हों।)
असली और फेक आधार लोन का गणित
इंटरनेट पर आधे से ज़्यादा ऐप्स चीनी और अवैध हैं। जब आप 5 मिनट में लोन खोजते हैं, तो आपको यह डेटा टेबल अपने दिमाग में एकदम सेट कर लेना चाहिए:
| मापदंड | वैध डिजिटल लोन (RBI Approved) | अवैध या फेक लोन ऐप्स (5-Min Trap) |
|---|---|---|
| लोन देने का आधार | आधार e-KYC + पैन + सिबिल स्कोर (CIBIL) + इनकम | केवल आधार फोटो और कांटेक्ट लिस्ट का एक्सेस |
| इंटरेस्ट रेट्स | 12% से 36% सालाना (एकदम पारदर्शी) | 50% से 100% सालाना (छिपे हुए शुल्क) |
| लोन की अवधि | न्यूनतम 3 महीने से 60 महीने तक | केवल 7 से 15 दिन (उसके बाद ब्लैकमेलिंग शुरू) |
| फोन डेटा एक्सेस | नियमों के मुताबिक कोई कांटेक्ट या गैलरी एक्सेस नहीं | जबरन कांटेक्ट लिस्ट और गैलरी का एक्सेस |
| शिकायत | बैंक का नोडल ऑफिसर और RBI ओंबड्समैन | कोई पता नहीं, केवल अनजान व्हाट्सएप नंबर्स |
KFS (Key Fact Statement) का कड़वा सच (असली vs नकली):
ऐप से लोन एग्रीमेंट साइन करने से पहले अपना डिजिटल KFS खोलें। एक कड़वा सच जान लीजिए—आजकल फर्जी चीनी ऐप्स भी दिखने में असली लगने वाला ‘नकली KFS’ ग्राहकों को थमा रहे हैं। इसकी असली पहचान कैसे करें? रिज़र्व बैंक के नियमों के मुताबिक, किसी भी वैध लेंडर के असली KFS लेटर पर उस NBFC का 21 अंकों का CIN (Corporate Identity Number) साफ़-साफ़ लिखा होना अनिवार्य है। अगर KFS पर CIN गायब है, तो तुरंत ऐप डिलीट कर दें।
इसके अलावा असली खेल APR (Annual Percentage Rate) का है। चेक करें कि क्या लेंडर लोन देने से पहले ही ‘प्रोसेसिंग फीस’ के नाम पर एडवांस पैसा काट रहा है? मान लीजिए आपका लोन 30,000 का है और एडवांस फीस कटकर खाते में सिर्फ 28,500 आ रहे हैं, तो समझ जाइये कि आपका असली APR 18% नहीं, बल्कि 24.5% तक पहुँच चुका है। बिना CIN और असली APR चेक किए OTP कभी न डालें।
अगर आपको सिर्फ 5 मिनट के फर्जी झांसे में न फंसकर सच में एकमुश्त और सुरक्षित पैसे चाहिए, तो आवेदन करने से पहले आधार कार्ड पर 30,000 का लोन लेने के लिए असली KFS नियम ज़रूर जाँच लें।
APK फाइल और वॉट्सऐप लिंक्स का खतरा:
5 मिनट में लोन देने वाले ज्यादातर फर्जी ऐप्स प्ले स्टोर पर मौजूद ही नहीं होते क्योंकि Google उन्हें हटा देता है। ये फ्रॉड आपको WhatsApp, SMS या फेसबुक ऐड के ज़रिए एक लिंक भेजते हैं जहाँ से आपको सीधे ‘.apk’ फाइल डाउनलोड करनी होती है। फोन की सेटिंग में जाकर अननोन सोर्स से ऐप डालना (‘Sideloading’) सबसे बड़ी गलती है। अगर आप प्ले स्टोर के बाहर से कोई भी लोन ऐप अपने फोन में इंस्टॉल कर रहे हैं, तो समझ लीजिए आप खुद अपनी गैलरी और कांटेक्ट लिस्ट का पूरा कंट्रोल हैकर्स के हाथ में दे रहे हैं।
5 मिनट में लोन लेने से पहले RBI की सेफ़्टी चेकलिस्ट
अगर आपको सच में इमरजेंसी है और आप डिजिटल लेंडिंग ऐप (DLA) से पैसा लेना चाहते हैं, तो आँख मूंदकर OTP मत डालना। ये 4 स्मार्ट तरीके इस्तेमाल करो, जो कोई और नहीं बताएगा:
1. हमेशा मास्क्ड आधार या VID का इस्तेमाल करें। कभी भी असली आधार कार्ड ऐप पर अपलोड न करें। UIDAI की वेबसाइट (myaadhaar.uidai.gov.in) से ‘Masked Aadhaar’ डाउनलोड करें। अगर डाउनलोड में दिक्कत आए, तो आप वहीं से 16 अंकों की ‘Virtual ID’ (VID) जनरेट करके भी सुरक्षित e-KYC कर सकते हैं। इससे आपका असली आधार नंबर लेंडर के पास नहीं जाता और डेटा 100% सेफ रहता है।
2. DLA (Digital Lending App) की सत्यता जांचें : प्ले स्टोर पर ऐप का नाम कुछ भी हो सकता है। रिज़र्व बैंक की DLA गाइडलाइंस के मुताबिक, हर असली लोन ऐप का नाम उसकी पार्टनर बैंक या NBFC की मुख्य वेबसाइट पर साफ़ लिखा होना चाहिए। ऐप डाउनलोड करने से पहले RBI की वेबसाइट पर उस NBFC का नाम खोजें, और फिर उस NBFC की वेबसाइट पर जाकर देखें कि क्या वो ऐप उनका ऑथोरिसेड पार्टनर है या नहीं।
i) लोन ऐप की असली सत्यता कैसे जांचें? (स्टेप-बाय-स्टेप गाइड):
- जो लोन ऐप है, उसके ‘About’ सेक्शन में जाएं और वहां दी गई पार्टनर NBFC का नाम नोट करें।
- अब रिज़र्व बैंक की लिस्ट के बजाय, सीधे Google पर उस NBFC की आधिकारिक वेबसाइट पर जाएं।
- उस NBFC की वेबसाइट पर ‘Digital Lending Apps (DLAs)’ या ‘LSP Partners’ का आधिकारिक पेज खोजें (यह RBI के नियमानुसार हर NBFC की वेबसाइट पर होना अनिवार्य है)।
- अगर उस NBFC ने अपनी खुद की वेबसाइट पर उस ऐप को अपना ‘Authorized Partner’ घोषित किया हुआ है, तभी वह ऐप 100% असली है।
- सिर्फ ऐप के दावों पर भरोसा न करें, क्योंकि अवैध ऐप्स अक्सर बड़ी कंपनियों का नाम इस्तेमाल करके फ्रॉड करते हैं।
ii) RBI से रजिस्टर्ड NBFCs की लिस्ट कैसे डाउनलोड करें? (स्टेप-बाय-स्टेप):
अगर आप चेक करना चाहते हैं कि ऐप में बताई गई फाइनेंस कंपनी (NBFC) असली है या फर्जी, तो इन स्टेप्स को फॉलो करें:
- सबसे पहले रिज़र्व बैंक की आधिकारिक वेबसाइट rbi.org.in पर जाएं।
- होमपेज पर राइट साइड में Search ऑप्शन मिलेगा।
- सर्च बॉक्स में “List of NBFCs” लिखकर Search बटन पर क्लिक करने के बाद, थोड़ा नीचे स्क्रॉल करते ही सबसे ऊपर “NBFC List” दिखाई देगा, फिर “NBFC List” पर क्लिक करें।
- यहाँ आपको RBI द्वारा मान्यता प्राप्त सभी NBFCs की एक ताज़ा एक्सेल (Excel) या PDF फाइल मिल जाएगी। इसे अपने फोन या कंप्यूटर में डाउनलोड कर लें।
- फाइल खोलने के बाद Ctrl+F दबाएं और उस NBFC का नाम सर्च करें। अगर नाम इस सरकारी लिस्ट में मौजूद है, तो वह कंपनी 100% असली है।
3. ऑटो-डेबिट बाउंस शुल्क और ई-मैंडेट रोकना : अगर कोई ऐप आपको परेशान कर रहा है, तो सीधा अपने बैंक की ब्रांच में जाएं और ‘Mandate Cancellation Form’ भरकर उस ऐप का ई-मैंडेट (e-NACH) रुकवा दें। और हाँ, 2026 के नए नियमों के तहत बैंक ई-मैंडेट बाउंस होने पर आप पर कंपाउंड इंटरेस्ट नहीं लगा सकते, केवल एक फिक्स्ड पेनल्टी चार्ज ले सकते हैं।
4. 3 दिन का कूलिंग-ऑफ पीरियड (सिर्फ वैध लोन पर) : मान लीजिए आपने 5 मिनट के जोश में लोन ले लिया और बाद में पता चला कि शर्तें गलत हैं। RBI आपको 1 से 3 दिन का कूलिंग-ऑफ पीरियड देता है, जिसमें आप बिना किसी पेनल्टी के केवल मूलधन वापस करके लोन कैंसिल करवा सकते हैं। यह कानूनी नियम केवल RBI रजिस्टर्ड कंपनियों पर लागू होता है। इंटरनेट पर बैठे 7 दिन वाले अवैध चीनी ऐप्स कोई कानून नहीं मानते, इसलिए फर्जी ऐप्स से कभी ‘कूलिंग-ऑफ’ की उम्मीद मत रखना।
अगर फर्जी ऐप वाले लोन न चुकाने पर आपको या आपके रिश्तेदारों को कॉल्स करके धमकियां दे रहे हैं, तो डरने के बजाय तुरंत रिकवरी एजेंट को कानूनी तरीके से भगाने के RBI नियम अच्छी तरह पढ़ लें।
Expert Quote:
“अगर कोई लोन ऐप दावा करता है कि वह बिना पैन कार्ड या बिना सिबिल चेक किए आपको 5 मिनट में पैसा दे देगा, तो वह 100% फ्रॉड है। भारत में बिना क्रेडिट हिस्ट्री इवैल्यूएशन के कोई भी लीगल लेंडर एक रुपया भी जारी नहीं कर सकता। 5 मिनट में लोन सिर्फ बैंक के प्री-अप्रूव्ड सिस्टम से ही सुरक्षित मिलता है।” – Joy Ghosh
लोन क्लोज होने के बाद अपना डेटा डिलीट कैसे करवाएं?
यहाँ आपको एक कड़वा सच समझना होगा। नए DPDP एक्ट के तहत आपके पास ‘Right to Erasure’ (डेटा डिलीट कराने का अधिकार) है। लेकिन यह कानूनी अधिकार और ईमेल ड्राफ्ट सिर्फ RBI रजिस्टर्ड और असली कंपनियों पर काम करता है।
अगर आप किसी 7-दिन वाले अवैध चीनी ऐप के जाल में फंसे हैं, तो उन्हें ईमेल भेजना बेवकूफी है क्योंकि वे कानून मानते ही नहीं हैं। उनके लिए सीधा 1930 डायल करें।
वहीं, अगर आपने किसी लीगल ऐप (जैसे Navi, Moneyview) से लोन लिया था और उसे पूरा चुका दिया है, तो उनका सर्वर से अपना आधार, पैन और कांटेक्ट डेटा हमेशा के लिए डिलीट करवाने के लिए कंपनी के नोडल ऑफिसर को यह लीगल ईमेल ज़रूर भेजें:
To: [Nodal Officer / Grievance Email of the App]
Subject: Formal Request for Data Deletion under DPDP Act 2023 – Loan Account [अपना लोन अकाउंट नंबर लिखें]
Dear Nodal Officer,
I have successfully closed my personal loan account [लोन अकाउंट नंबर] taken through your digital lending application.
As per the Reserve Bank of India’s guidelines on Digital Lending and my legal ‘Right to Erasure’ under the Digital Personal Data Protection (DPDP) Act, I hereby formally withdraw all my previous consents. I demand the immediate and permanent deletion of my complete KYC data, Aadhaar details, PAN, and any phone contact list access stored on your company’s servers or shared with any third-party recovery agencies.
Please confirm the complete purging of my personal data from your database within 72 hours. Failure to comply will result in an official grievance to the Data Protection Board and RBI Ombudsman.
Regards,
[आपका पूरा नाम]
[आपका रजिस्टर्ड मोबाइल नंबर]
नोट : ईमेल ड्राफ्ट में नोडल ऑफिसर का पता कैसे खोजें? नोडल ऑफिसर की असली ईमेल आईडी खोजने के लिए, उस लोन ऐप की ऑफिशियल वेबसाइट खोलें और सबसे नीचे ‘Contact Us’ या ‘Grievance Redressal’ पेज पर जाएं। वहां दी गई ईमेल आईडी को ही नीचे ड्राफ्ट में इस्तेमाल करें।
अवैध ऐप ब्लैकमेल करे तो क्या करें?
अगर आप अनजाने में किसी फर्जी ऐप के जाल में फंस गए हैं और रिकवरी एजेंट आपकी गैलरी हैक करके ब्लैकमेल कर रहे हैं, तो डरकर उन्हें एक भी रुपया मत दीजिए।
- सबूत जुटाएं: ब्लैकमेलिंग शुरू होते ही सबसे पहले उनकी धमकियों, गंदे मैसेजेस और कॉल हिस्ट्री के स्क्रीनशॉट्स तुरंत सेव कर लें।
- गोल्डन आवर्स : साइबर फ्रॉड में शुरुआती 2 से 24 घंटे सबसे अहम होते हैं। बिना एक मिनट बर्बाद किए 1930 (राष्ट्रीय साइबर अपराध हेल्पलाइन) डायल करें। तुरंत शिकायत करने पर पुलिस और बैंक हैकर्स के अकाउंट को फ्रीज़ करके पैसा ब्लॉक कर सकते हैं।
- ऑनलाइन FIR: इसके साथ ही गृह मंत्रालय के आधिकारिक पोर्टल cybercrime.gov.in पर जाकर अपने स्क्रीनशॉट्स के साथ लिखित शिकायत दर्ज कराएं। पुलिस में शिकायत दर्ज होते ही ये ब्लैकमेलर्स आपका नंबर ब्लॉक कर देते हैं।
साइबर हेल्पलाइन पर शिकायत दर्ज करने के बाद यदि पुलिस जांच की वजह से आपका बैंक खाता ब्लॉक हो गया है, तो उसे दोबारा चालू कराने के लिए साइबर सेल से बैंक अकाउंट फ्रीज़ या अनफ्रीज़ कराने की आधिकारिक प्रक्रिया को स्टेप-बाय-स्टेप फॉलो करें।
FAQ –
आधार कार्ड पर तुरंत लोन कौन देता है?
सिर्फ आधार पर कोई लोन नहीं देता। अगर आपके पास इनकम प्रूफ है, तो Navi, KreditBee, Moneyview या Airtel Finance जैसे RBI अप्रूव्ड ऐप्स आपको डिजिटल e-KYC करके तुरंत लोन दे सकते हैं। लेकिन अप्लाई करने से पहले हमेशा अपना KFS (Key Fact Statement) चेक करें।
59 मिनट में कौन सा लोन मिलता है?
यह भारत सरकार की ‘PSB Loans in 59 Minutes’ योजना है। यह योजना मुख्य रूप से MSME (छोटे बिज़नेस) और होम लोन/ऑटो लोन के लिए है। इसमें आपके जीएसटी और इनकम टैक्स रिटर्न के आधार पर सरकारी बैंक 59 मिनट में ‘इन-प्रिंसिपल अप्रूवल’ दे देते हैं।
10 मिनट में कौन सा बैंक लोन देता है?
अगर आपका HDFC, SBI या ICICI बैंक में सैलरी अकाउंट है, तो बैंक आपके अच्छे सिबिल स्कोर (750+) के आधार पर ‘Pre-approved Personal Loan’ ऑफर करते हैं। आप नेट बैंकिंग खोलकर सिर्फ एक क्लिक में पैसा अपने अकाउंट में ले सकते हैं, इसमें कोई नया डॉक्यूमेंट नहीं लगता।
चूँकि आपका आधार और पैन (KYC) पहले से बैंक के पास वेरीफाइड होता है, इसलिए आपको कोई नया डॉक्यूमेंट अपलोड नहीं करना पड़ता। आपको बस अपने नेट-बैंकिंग ऐप में ‘Offers’ सेक्शन पर क्लिक करना है, और सच में 1 से 5 मिनट के अंदर पैसा आपके खाते में आ जाता है। 5 मिनट में सेफ लोन लेने का इंटरनेट पर यही एकमात्र 100% लीगल तरीका है।
चलते-चलते कुछ ज़रूरी बातें
इमरजेंसी में पैसों की ज़रूरत हम सबको पड़ती है, लेकिन 5 मिनट के लालच में आकर कभी भी प्ले स्टोर से कोई भी अनजान ऐप डाउनलोड न करें। हमेशा अपना सिबिल स्कोर हर 7 दिन में चेक करते रहें, क्योंकि अप्रैल 2026 के नए नियमों के तहत अब क्रेडिट स्कोर हर हफ्ते अपडेट होता है। सही बैंकिंग आदतें रखें, ताकि बैंक आपको खुद सामने से आकर सुरक्षित लोन ऑफर करें।
साथ ही, हर 7 दिन में अपना सिबिल स्कोर चेक करने के लिए किसी रैंडम ऐप के झांसे में न आएं। केवल RBI द्वारा मान्यता प्राप्त रजिस्टर्ड क्रेडिट ब्यूरो (जैसे CIBIL, Experian, Equifax, CRIF) या Paisabazaar जैसे सुरक्षित विकल्पों का ही इस्तेमाल करें।
कानूनी डिस्क्लेमर: MoneySalah.in एक स्वतंत्र सूचनात्मक पोर्टल है। हम कोई बैंक या RBI (भारतीय रिज़र्व बैंक) द्वारा पंजीकृत NBFC नहीं हैं, और न ही हम किसी प्रकार का लोन या क्रेडिट सुविधा प्रदान करते हैं। यहाँ लोन और रिकवरी नियमों पर दी गई जानकारी आधिकारिक RBI गाइडलाइंस और हमारी रिसर्च पर आधारित है। किसी भी लोन ऐप या बैंक में अप्लाई करने से पहले उनकी आधिकारिक वेबसाइट पर जाकर नियम व शर्तें (T&C) और KFS ज़रूर पढ़ें। आपके किसी भी नफे, नुकसान या लोन रिजेक्शन की ज़िम्मेदारी MoneySalah.in की नहीं होगी।
जॉय घोष (फाउंडर, MoneySalah.in)
नमस्ते! मैं जॉय घोष हूँ। मैंने कॉमर्स (B.Com) की पढ़ाई की है और पिछले 5 सालों से ग्राउंड-लेवल पर बैंकिंग और पर्सनल फाइनेंस को बहुत करीब से देखा है।
मेरा मकसद बहुत सीधा है—आम आदमी को बैंक के छिपे हुए चार्जेज, लोन की उलझनों और शेयर बाजार के मुश्किल नियमों से बचाना। यहाँ मैं कोई भारी-भरकम किताबी बातें नहीं करता, बल्कि अपने असली अनुभव और सटीक डेटा के आधार पर एकदम आसान भाषा में आपकी मदद करता हूँ। मेरी रिसर्च और फाइनेंस से जुड़े बाकी अपडेट्स आप मेरे सोशल मीडिया प्रोफाइल्स पर भी देख सकते हैं।