भारत में कोई भी बैंक या NBFC सिर्फ आपका ‘आधार कार्ड’ देखकर आपको ₹30,000 का लोन नहीं देता। चाहे आप 10000, 20000 से 50000 का लोन क्यों ना लेना चाहे, नियम सबके लिए एक जैसे है। आधार कार्ड सिर्फ एक KYC (पहचान का प्रमाण) है। लोन अप्रूवल की असली गारंटी आपकी कमाई (Income), नौकरी (Employment), और सिबिल स्कोर (CIBIL 650+) होती है। RBI की 2026 गाइडलाइन्स के तहत, लोन का पैसा बैंक खाते में आने से पहले आपको डिजिटल KFS (Key Fact Statement) मिलना अनिवार्य है। आपका अगला कदम किसी भी ऐप को डाउनलोड करने से पहले RBI की वेबसाइट पर जाकर उस लेंडर का असली नाम चेक करना चाहिए।
कई बार लोग अनजाने में लोन डिफॉल्ट कर देते हैं और बाद में बैंक के साथ सेटलमेंट करवा लेते हैं। अगर आपके सिबिल (CIBIL) में भी कोई पुराना सेटल्ड लोन दिख रहा है, तो कोई भी नया बैंक आपका लोन जल्दी पास नहीं करेगा। अपने सिबिल रिकॉर्ड को दोबारा क्लीन करने के लिए CIBIL Se Settled Loan Kaise Hataye? RBI का 30-दिन का नियम और बैंक से NOC लेने का लीगल तरीका एक बार ज़रूर पढ़ें।
लिंक्डइन पर उत्तम चौधरी की एक असली केस स्टडी
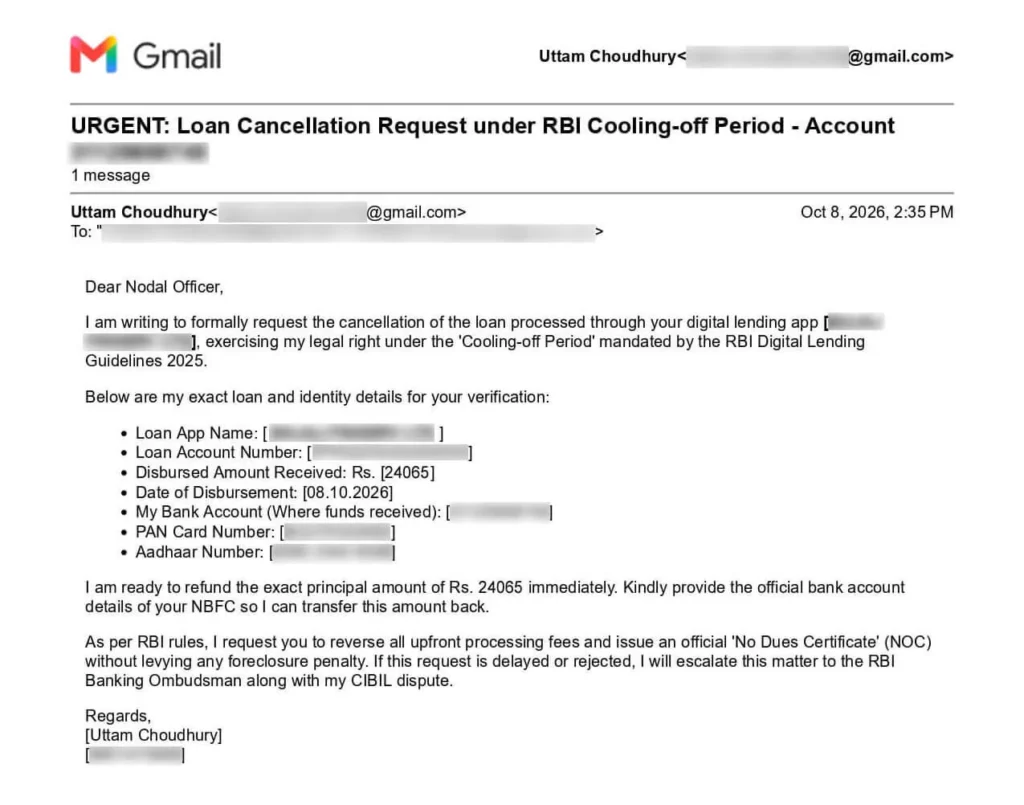
पिछले हफ़्ते मुझे लिंक्डइन पर उत्तम चौधरी का एक मैसेज आया। उन्होंने लिखा था कि उन्हें मेडिकल इमरजेंसी के लिए 30,000 रुपये का अर्जेंट लोन चाहिए था। उन्होंने इंटरनेट पर “आधार कार्ड पर लोन चाहिए अर्जेंट” सर्च किया और एक ऐप पर अपना आधार और पैन डाल दिया। सच कहूँ? यह सबसे बड़ी गलती थी।
उस ऐप ने 30,000 का लोन तो अप्रूव कर दिया, लेकिन अकाउंट में सिर्फ 24,065 रुपये भेजे। बाकी के 5,935 रुपये (यानी सीधा 20%) उन्होंने ‘प्रोसेसिंग और फाइल चार्ज’ के नाम पर पहले ही काट लिए। उत्तम घबरा गए। उन्होंने मुझे मैसेज किया कि अब क्या करें?
मैंने तुरंत उत्तम को समझाया कि उन्होंने जिस ऐप से लोन लिया है, वह भले ही RBI के साथ रजिस्टर्ड NBFC पार्टनर है, लेकिन वे प्रोसेसिंग फीस के नाम पर चालाकी कर रहे थे। मैंने उन्हें RBI के ‘कूलिंग-ऑफ पीरियड‘ नियम के बारे में बताया, जिसके तहत डिजिटल लोन लेने के बाद ग्राहक के पास उसे कैंसिल करने का अधिकार होता है।
हमने तुरंत उस लेंडर को एक ऑफिशियल ईमेल भेजा। चूंकि वे एक रजिस्टर्ड एंटिटी थे, उन्हें RBI के नियमों के आगे झुकना पड़ा। उन्होंने उत्तम का लोन कैंसिल कर दिया और सिर्फ मामूली शुरुआती चार्ज काटकर पूरा पैसा रिवर्स कर दिया।अंत में उत्तम ने एक भरोसेमंद बैंक से पूरे 30,000 रुपये का लोन लिया, जिसमें सिर्फ 708 रुपये की फीस कटी।
Aadhar Card Par 30000 Ka Loan Kaise Milega
इंटरनेट पर ब्लॉग्स अक्सर कहते हैं कि “कम ब्याज और ना के बराबर फीस” पर लोन मिल जाएगा, लेकिन यह झूठ है। छोटे डिजिटल लोन्स पर वास्तविक APR (Annual Percentage Rate) बहुत ज़्यादा होता है। असली गणित (SGE Formula) ऐसे समझें: अगर आप ₹30,000 का लोन 12 महीने के लिए 18% इंटरेस्ट पर लेते हैं, और ऐप ₹1,500 की प्रोसेसिंग फीस लगाता है, तो आपकी मासिक EMI लगभग ₹2,751 आएगी। लेकिन प्रोसेसिंग फीस कटने की वजह से आपका असली (Real) APR 24.5% हो जाएगा। KFS में हमेशा इसी APR को चेक करें।
इसलिए, आपको यह पता होना चाहिए कि 30,000 के लोन के पीछे आपका असली खर्च कितना होने वाला है। नीचे दिए गए Table में मैंने लेटेस्ट मार्किट रेट्स दिए हैं:
| खर्च का प्रकार (Charge Type) | लेटेस्ट आँकड़े (Latest Metrics) |
|---|---|
| इंटरेस्ट दर (Interest Rate) | 18% – 36% सालाना (औसतन 1.5% – 3% प्रति माह) |
| प्रोसेसिंग फीस (Processing Fee) | ₹600 – ₹4,500 (लोन अमाउंट का 2% – 15%) |
| पेनल्टी चार्ज (Penal Interest) | लेट होने पर सिर्फ फिक्स्ड फीस लगेगी (ब्याज पर ब्याज यानी Penal Interest लगाना RBI के 2026 नियमों में बैन है) |
| फोरक्लोज़र चार्ज (Foreclosure) | बकाया मूलधन का 4% – 5% + GST |
| कूलिंग-ऑफ पीरियड (Cooling-Off Period) | 1 से 3 दिन |
| ई-मैंडेट / NACH बाउंस चार्ज | लगभग ₹450 से ₹500 + GST (EMI बाउंस होने पर बैंक का चार्ज) |
फ्रॉड/अवैध ऐप्स से कैसे बचें और अपना KFS अधिकार जानें
प्ले स्टोर पर मौजूद हर ऐप सुरक्षित नहीं है। सैकड़ों अवैध (चीनी) ऐप्स “सिर्फ आधार कार्ड पर लोन” का लालच देकर लोगों का डेटा चुराते हैं और बाद में ब्लैकमेल करते हैं। अगर आप सुरक्षित तरीके से 2 मिनट में इंस्टेंट लोन लेने का असली तरीका ढूँढ रहे हैं, तो हमेशा बैंक के प्री-अप्रूव्ड ऑफर्स ही चेक करें और सुरक्षा के लिए हमेशा ये 2 काम करें:
- RBI Regulated List चेक करें: किसी भी रैंडम लिंक या प्ले स्टोर से सीधे ऐप डाउनलोड न करें। सबसे पहले RBI की आधिकारिक वेबसाइट पर जाकर ‘RBI Regulated Entities List‘ में चेक करें कि उस ऐप का पार्टनर बैंक या NBFC असली है या नहीं।
- डिजिटल KFS (Key Fact Statement): RBI के नियमों के मुताबिक, कोई भी ऐप आपसे लोन एग्रीमेंट तब तक साइन नहीं करवा सकता, जब तक वह आपको एक डिजिटल KFS न दे। इस KFS में लोन का असली APR (कुल खर्च) और हिडन चार्जेज साफ-साफ लिखे होने चाहिए। बिना KFS पढ़े कभी भी OTP डालकर लोन अप्रूव न करें।
आधार कार्ड से 30000 का लोन कैसे लें: असली प्रक्रिया
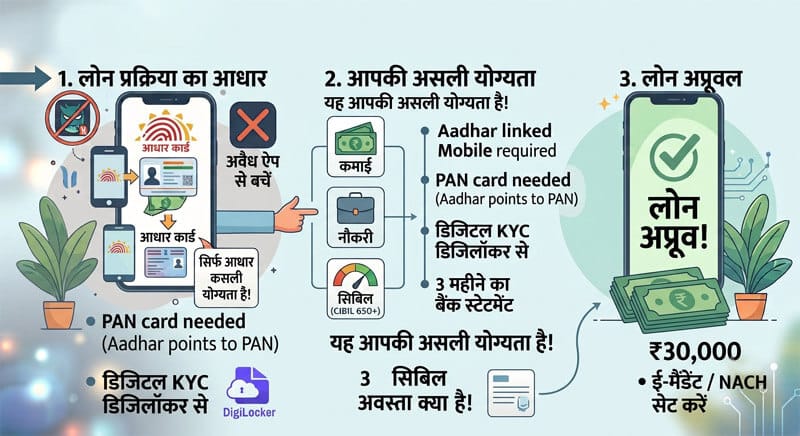
जब आप Aadhar card loan 30000 online apply करते हैं, तो एक पक्का सिस्टम काम करता है। आपको बस इतना करना है:
- सबसे पहले, एक ऐसा बैंक या RBI-रजिस्टर्ड NBFC चुनें जिसका KFS (Key Fact Statement) एकदम साफ़ हो।
- ऐप डाउनलोड करके अपना मोबाइल नंबर डालें जो आधार से लिंक हो। यह बहुत ज़रूरी है क्योंकि OTP वहीं आएगा।
- डिजिटल KYC के लिए डिजिलॉकर (DigiLocker) के ज़रिए अपना आधार कार्ड वेरीफाई करवाएं। पैन कार्ड का नंबर भी लगेगा, क्योंकि सिविल स्कोर वहीं से चेक होता है।
- इनकम प्रूफ के लिए पिछले 3 महीने का बैंक स्टेटमेंट नेट-बैंकिंग के ज़रिए लिंक करें।
- ई-मैंडेट (e-Mandate) सेट करें ताकि हर महीने की EMI अपने आप कट जाए। इसके बाद पैसा सीधे आपके अकाउंट में आ जाता है।
लोन एलिजिबिलिटी और ब्रैकेट
अगर आप Airtel Finance, Moneyview, Zype, या KreditBee जैसे सेफ और RBI-रजिस्टर्ड ऐप्स से ₹30,000 का लोन चाहते हैं, तो बैंक ये 3 चीज़ें ज़रूर देखते हैं:
- उम्र (Age): कम से कम 21 साल से 58 साल के बीच।
- मिनिमम इनकम (Income): हर महीने कम से कम ₹15,000 से ₹25,000 की सैलरी आपके बैंक खाते में आनी चाहिए।
- जॉब स्टेबिलिटी: चूँकि यह अनसिक्योर्ड लोन है, इसलिए बैंक कम से कम 3 से 6 महीने की लगातार जॉब हिस्ट्री या 1 साल का परमानेंट एड्रेस प्रूफ ज़रूर मांगते हैं।
Expert Quote:
“अगर कोई लोन ऐप आपको पैसे ट्रांसफर करने से पहले KFS (Key Fact Statement) नहीं देता है, जिसमें APR यानी टोटल खर्च का गणित साफ़ लिखा हो, तो वह ऐप गैर-कानूनी तरीके से काम कर रहा है। RBI के नियमों के अनुसार, बिना KFS दिए लगाया गया कोई भी हिडन चार्ज शून्य माना जाएगा।” – Joy Ghosh
भारी फीस कट जाए तो लोन कैंसिल कैसे करें? (RBI ‘Cooling-Off’ नियम)
लोगों के मन में यह सवाल भी आता है कि अगर लोन ले लिया और बाद में पता चला कि प्रोसेसिंग फीस बहुत ज़्यादा है, तो क्या करें?
यहीं पर RBI का सबसे तगड़ा नियम आपका बचाव करता है। 2026 की डिजिटल लेंडिंग गाइडलाइन्स के तहत हर यूज़र को ‘Cooling-Off Period’ मिलता है। इसका मतलब है कि लोन पास होने और पैसा खाते में आने के 1 से 3 दिन (लेंडर की पॉलिसी के अनुसार) के भीतर आप उस लोन को वापस कर सकते हैं। इसके लिए आपसे एक छोटा सा चार्ज लिया जा सकता है।
अगर कोई ऐप आपको यह अधिकार देने से मना करे, तो उन्हें यह लीगल ईमेल भेजें:
To: [Nodal Officer का ईमेल आईडी यहाँ लिखें]
Subject: URGENT: Loan Cancellation Request under RBI Cooling-off Period – Account [अपना लोन अकाउंट नंबर लिखें]
Dear Nodal Officer,
I am writing to formally request the cancellation of the loan processed through your digital lending app [Loan App का नाम लिखें], exercising my legal right under the ‘Cooling-off Period’ mandated by the RBI Digital Lending Guidelines 2026.
Below are my exact loan and identity details for your verification:
- Loan App Name: [लोन ऐप का नाम]
- Loan Account Number: [लोन अकाउंट नंबर]
- Disbursed Amount Received: Rs. [आपके खाते में जितना पैसा आया है]
- Date of Disbursement: [पैसे आने की तारीख]
- My Bank Account (Where funds received): [अपना बैंक अकाउंट नंबर]
- PAN Card Number: [अपना पैन कार्ड नंबर]
- Aadhaar Number: [अपना आधार नंबर]
I am ready to refund the exact principal amount of Rs. [खाते में आया हुआ पैसा] immediately. Kindly provide the official bank account details of your NBFC so I can transfer this amount back.
As per RBI rules, I request you to reverse all upfront processing fees and issue an official ‘No Dues Certificate’ (NOC) without levying any foreclosure penalty. If this request is delayed or rejected, I will escalate this matter to the RBI Banking Ombudsman along with my CIBIL dispute.
Regards,
[आपका नाम]
[आपका रजिस्टर्ड मोबाइल नंबर]
ऑफ़िशियल रेफरेंस: RBI (रिज़र्व बैंक ऑफ़ इंडिया) की आधिकारिक PDF ‘Guidelines on Digital Lending‘ के सेक्शन ‘Cooling-off / Look-up Period’ (पॉइंट नंबर 10) में साफ़ किया गया है कि डिजिटल लोन लेने वाले हर ग्राहक को एक तय समय (आमतौर पर 1 से 3 दिन) दिया जाएगा। अगर इस बीच ग्राहक को लगे कि प्रोसेसिंग फीस या शर्तें गलत हैं, तो वह बिना किसी प्री-पेमेंट पेनल्टी (Pre-payment penalty) के मूलधन (Principal Amount) वापस करके अपना लोन तुरंत कैंसिल कर सकता है। कोई भी लोन ऐप आपको इस कानूनी अधिकार से मना नहीं कर सकता।
क्या आधार कार्ड लोन 10000 या 20000 के लिए भी यही नियम हैं?
बिल्कुल। अमाउंट चाहे 10,000 हो या 30,000 रुपये, नियम नहीं बदलते। कई लोग सोचते हैं कि छोटे लोन के लिए किसी भी ऐप को गैलरी या कांटेक्ट लिस्ट का एक्सेस दे देना ठीक है। अब मेरी बात ध्यान से सुनो।
नया DPDP Act (डेटा प्रोटेक्शन कानून) लागू हो चुका है। अब कोई भी ऐप आपसे ‘Omnibus Consent’ (यानी एक ही बार में फ़ोन का सारा एक्सेस) जबरन नहीं मांग सकता। और सबसे बड़ी बात, जब आप अपना 30,000 का लोन पूरा चुका दें, तो आपके पास ‘Right to Erasure’ है। आप कंपनी को बोल सकते हैं कि मेरा सारा डेटा अपने सर्वर से डिलीट करो।
अगर वो आपका डेटा रखकर बाद में आपको फालतू के मेसेज या स्पैम कॉल करते हैं, तो उन पर भारी जुर्माना लग सकता है। अगर कोई ऐप आपको या आपके कांटेक्ट लिस्ट पर कॉल करे, तो लोन रिकवरी एजेंट को भगाने के कानूनी अधिकारों का तुरंत इस्तेमाल करें।
अगर आप किसी कंपनी में जॉब करते हैं और हर महीने आपके खाते में फिक्स सैलरी आती है, तो बैंक आपको FOIR नियम के तहत सिर्फ 30 हज़ार नहीं, बल्कि आपकी क्षमता के हिसाब से और भी बड़ा लोन दे सकता है। अपनी असली लिमिट चेक करने के लिए यह गणित ज़रूर समझें कि 20000 से 25000 की सैलरी पर कितना लोन मिल सकता है? (FOIR का असली गणित)।
FAQ –
आधार कार्ड पर 30000 का लोन लेने के लिए सिबिल स्कोर कितना होना चाहिए?
अगर आप बिना सिक्योरिटी (Unsecured) के 30,000 रुपये का पर्सनल लोन ले रहे हैं, तो RBI रजिस्टर्ड NBFCs आमतौर पर 700 से ऊपर सिबिल (CIBIL) स्कोर मांगते हैं। अगर आपका स्कोर 750 से ऊपर है, तो आपको कम ब्याज दर (18% – 24% सालाना) पर आसानी से लोन मिल जाएगा।
क्या बिना पैन कार्ड के सिर्फ आधार से लोन मिल सकता है?
बिलकुल नहीं। भारत में कोई भी वैध बैंक या ऐप सिर्फ आधार कार्ड पर लोन नहीं देता। लोन अप्रूवल के लिए पैन कार्ड अनिवार्य है, क्योंकि उसी से आपका सिबिल स्कोर और फाइनेंशियल हिस्ट्री चेक होती है।
क्या आधार कार्ड पर लोन लेने पर ब्याज दर ज़्यादा होती है?
हाँ, क्योंकि ये ‘Unsecured’ लोन होते हैं। इनमें ब्याज दरें 18% से 36% सालाना तक हो सकती हैं, जो सामान्य होम लोन या गोल्ड लोन (8%-10%) के मुकाबले काफी ज़्यादा होती हैं। इसके अलावा 2% से 15% तक की प्रोसेसिंग फीस भी कटती है।
कैसे पता करें कि लोन ऐप RBI से रजिस्टर्ड है या नहीं?
ऐप डाउनलोड करने से पहले, RBI की आधिकारिक वेबसाइट (rbi.org.in) पर जाएँ। वहाँ ‘RBI Regulated Entities List’ (DLA Directory) डाउनलोड करें और सर्च करें कि उस ऐप का नाम या उसके NBFC पार्टनर का नाम लिस्ट में मौजूद है या नहीं।
आधार कार्ड से 10,000 का लोन कैसे मिलेगा?
भारत में कोई भी बैंक या रजिस्टर्ड ऐप सिर्फ ‘आधार कार्ड’ देखकर आपको ₹10,000 का लोन नहीं देगा। आधार कार्ड सिर्फ आपकी पहचान (KYC) का सबूत है। अगर आपको छोटा लोन भी चाहिए, तो आपकी थोड़ी-बहुत कमाई (Income) और ठीक-ठाक सिबिल स्कोर होना ज़रूरी है।
आधार कार्ड पर 20,000 का लोन कैसे मिलेगा?
सीधी सी बात है, भाई—कोई भी बैंक या रजिस्टर्ड ऐप सिर्फ आधार कार्ड देखकर ₹20,000 का लोन नहीं देगा। आधार कार्ड सिर्फ एक KYC यानी पहचान का सबूत है। असली खेल आपकी कमाई (Income) और सिबिल (CIBIL 650+) का है।
आधार कार्ड पर 50,000 का लोन कैसे मिलता है?
देखो भाई, 50,000 रुपये का अमाउंट थोड़ा बड़ा है, इसलिए बैंक और NBFCs थोड़ी ज़्यादा जाँच-पड़ताल करते हैं। सिर्फ आधार कार्ड दिखाने से एक रुपया भी नहीं मिलेगा।
चलते-चलते एक ज़रूरी सलाह
पैसों की इमरजेंसी किसी को भी आ सकती है, लेकिन पैनिक में आकर गलत जगह आधार कार्ड की डिटेल देना आपको एक बड़े कर्ज़ के जाल में फंसा सकता है।
हमेशा याद रखें कि पैसा सीधा उस बैंक या NBFC के खाते से आपके खाते में आना चाहिए जिसने लोन दिया है। अगर कोई थर्ड-पार्टी ऐप पैसे को अपने अकाउंट में रोककर आपको भेज रहा है, तो वह RBI के नियमों का सीधा उल्लंघन है। अपना अधिकार जानें, KFS की कॉपी हमेशा सेव करके रखें और कभी भी रिकवरी एजेंट्स की धमकियों से न डरें।
इंटरनेट पर मौजूद किसी भी लोन ऐप पर आंख मूंदकर भरोसा न करें। हमेशा RBI रजिस्टर्ड NBFC ऐप्स का ही चुनाव करें। भगवान न करे यदि आपके साथ किसी अनजान ऐप द्वारा कोई धोखाधड़ी या ब्लैकमेलिंग होती है, तो घबराएं नहीं। आप सरकार के आधिकारिक National Cyber Crime Portal पर जाकर अपनी शिकायत दर्ज करा सकते हैं या हेल्पलाइन नंबर 1930 पर मदद ले सकते हैं।
(नोट: अगर कोई ऐप आपके साथ धोखाधड़ी करता है, तो आप RBI Sachet Portal पर इसकी शिकायत दर्ज करा सकते हैं।)
डिस्क्लेमर: मैं कोई SEBI या IRDAI का रजिस्टर्ड एडवाइजर नहीं हूँ। यहाँ मैं जो भी जानकारी देता हूँ, वो सिर्फ आपकी मदद और जागरूकता के लिए है। ये बातें मैंने RBI के पक्के नियमों, कानूनी किताबों और अपने ज़मीनी तजुर्बे से निकाली हैं। इसलिए, अपना पैसा कहीं भी लगाने या बैंक के खिलाफ कोई कदम उठाने से पहले अपने पर्सनल एडवाइजर या वकील से एक बार सलाह ज़रूर ले लें। कल को आपके किसी भी नफे या नुकसान की ज़िम्मेदारी इस वेबसाइट की नहीं होगी।
जॉय घोष (फाउंडर, MoneySalah.in)
नमस्ते! मैं जॉय घोष हूँ। मैंने कॉमर्स (B.Com) की पढ़ाई की है और पिछले 5 सालों से ग्राउंड-लेवल पर बैंकिंग और पर्सनल फाइनेंस को बहुत करीब से देखा है।
मेरा मकसद बहुत सीधा है—आम आदमी को बैंक के छिपे हुए चार्जेज, लोन की उलझनों और शेयर बाजार के मुश्किल नियमों से बचाना। यहाँ मैं कोई भारी-भरकम किताबी बातें नहीं करता, बल्कि अपने असली अनुभव और सटीक डेटा के आधार पर एकदम आसान भाषा में आपकी मदद करता हूँ। मेरी रिसर्च और फाइनेंस से जुड़े बाकी अपडेट्स आप मेरे सोशल मीडिया प्रोफाइल्स पर भी देख सकते हैं।