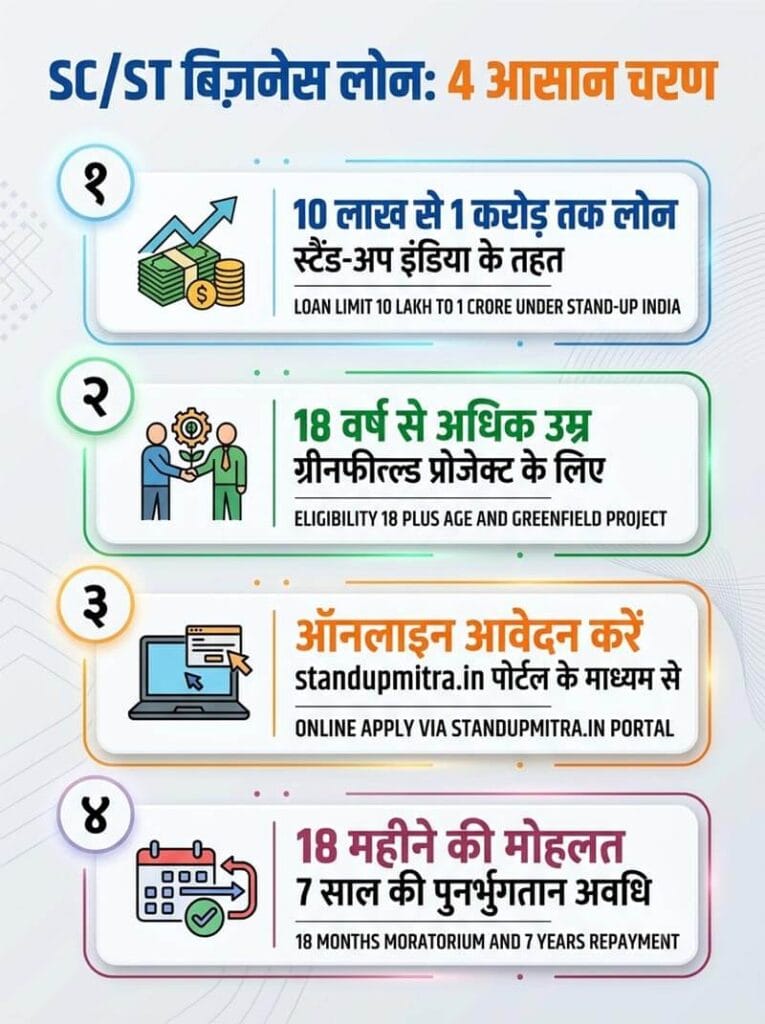
क्या SC/ST वर्ग के युवाओं को बिना गारंटी के लोन मिल सकता है? बिल्कुल हाँ। भारत सरकार की ‘स्टैंड-अप इंडिया’ (Stand-Up India) और ‘NSFDC’ योजनाओं के तहत आपको 10 लाख से लेकर 1 करोड़ तक का बिज़नेस लोन मिल सकता है। सबसे बड़ी बात, NCGTC / SUCGF स्कीम के तहत आपको अपने घर के कागज़ या कोई प्रॉपर्टी बैंक के पास गिरवी रखने की ज़रूरत नहीं है। आपका पहला कदम ‘स्टैंड-अप मित्रा’ (Stand-Up Mitra) पोर्टल पर जाकर अपना प्रोफाइल रजिस्टर करना होना चाहिए।
बैंक मैनेजर की मनमानी का कड़वा सच
ज़मीनी सच्चाई यह है कि जब कोई SC/ST युवा बैंक में जाकर लोन की बात करता है, तो अक्सर ब्रांच मैनेजर उसे “फंड नहीं है” या “सिक्योरिटी कहाँ है?” कहकर टाल देते हैं। सच कहूँ? ये मैनेजर आपको आपके असली कानूनी अधिकार नहीं बताते।
भारत सरकार और रिज़र्व बैंक (RBI) ने हर कमर्शियल बैंक की हर ब्रांच के लिए एक सख्त टारगेट सेट किया है कि उन्हें कम से कम एक SC/ST व्यक्ति को नया बिज़नेस शुरू करने के लिए लोन देना ही होगा। बैंक के पास आपको बिना वैलिड रीज़न (जैसे खराब सिबिल स्कोर या अधूरी प्रोजेक्ट रिपोर्ट) रिजेक्ट करने का कोई अधिकार नहीं है।
SC ST Ke Liye Loan Yojana का असली गणित
इंटरनेट पर आपको कई ब्लॉग्स मिल जाएंगे जो कहते हैं कि सरकार सब कुछ मुफ्त दे रही है। आपको यह समझना ज़रूरी है कि 2026 के ताज़ा आंकड़ों के हिसाब से इन योजनाओं में आपका खुद का कितना खर्च आएगा और बैंक से कितना मिलेगा।
| खर्च और नियम | लेटेस्ट 2026 आँकड़े |
|---|---|
| स्टैंड-अप इंडिया लोन लिमिट | ₹10 लाख – ₹1 करोड़ (सिर्फ पहली बार शुरू होने वाले नए बिज़नेस के लिए) |
| NSFDC लोन लिमिट | टर्म लोन ₹50 लाख, माइक्रो क्रेडिट ₹1.40 लाख |
| स्टैंड-अप इंडिया का इंटरेस्ट रेट | बैंक का EBLR + 3.25% + टेनर प्रीमियम (MCLR सिस्टम अब खत्म हो चुका है) |
| NSFDC का इंटरेस्ट रेट | 5% – 8% सालाना (स्कीम के अनुसार) |
| मार्जिन मनी (आपका खुद का हिस्सा) | प्रोजेक्ट कॉस्ट का 15% (सरकार ने इसे 25% से घटाकर अब 15% कर दिया है) |
| गारंटी / सिक्योरिटी | NCGTC / SUCGF कवर (कोई प्रॉपर्टी या सिक्योरिटी गिरवी नहीं रखनी) |
SC ST Ke Liye Loan Kaise Milega: सही और सरकारी तरीका
आपको बस इतना करना है:
- बिज़नेस का चुनाव (Agri-Allied भी शामिल): पहले यह लोन सिर्फ ट्रेडिंग, मैन्युफैक्चरिंग या सर्विस के लिए था। लेकिन नए अपडेट के अनुसार अब ‘कृषि से जुड़ी अलाइड गतिविधियां’ (जैसे बड़ी डेयरी फार्मिंग, पोल्ट्री फार्म, मधुमक्खी पालन या कड़कनाथ मुर्गी पालन) के लिए भी यह लोन मिलेगा।
- सिर्फ ‘Greenfield Project’ (कड़वा सच): ‘ग्रीनफील्ड’ का सीधा मतलब है कि आपका बिज़नेस पूरी तरह से नया (पहली बार शुरू) होना चाहिए। अगर आपकी कोई पुरानी चलती हुई दुकान है और आप उसे बड़ा करना चाहते हैं, तो बैंक इस योजना में लोन नहीं देगा।
- पोर्टल पर सही रजिस्ट्रेशन (Ready vs Trainee): इंटरनेट पर दलालों को पैसे न दें। स्टैंड-अप इंडिया पर रेडीमेड पीडीएफ नहीं मिलती, इसलिए सरकारी फॉर्मेट देखने के लिए सीधे Official MSME Project Profiles Tool पर जाएं। वहीं अगर आपको प्रोजेक्ट रिपोर्ट बनाने में सरकारी मदद चाहिए, तो Stand-Up India Handholding Services पर जाकर खुद को ‘Trainee Borrower’ चुनें, जहाँ SIDBI या NABARD आपकी मदद करेंगे।
- मार्जिन मनी का गणित: याद रखें कि सरकार प्रोजेक्ट का 85% पैसा लोन देगी, बाकी 15% (मार्जिन मनी) आपको खुद लगाना होगा।
एससी एसटी के लिए लोन की पात्रता :
कई लोग दलालों के चक्कर में पड़कर 10-15 हज़ार रुपये सिर्फ एक खराब प्रोजेक्ट रिपोर्ट (DPR) बनवाने में बर्बाद कर देते हैं। सरकारी प्रारूप में सही प्रोजेक्ट रिपोर्ट (DPR) देखने के लिए, MSME मंत्रालय के आधिकारिक टूल Official MSME Project Profiles Tool पर जाकर सैंपल रिपोर्ट्स एकदम फ्री में देखें। अप्लाई करने से पहले बैंक के ये 3 सख्त नियम जान लें:
- सिर्फ नए बिज़नेस के लिए: आपकी उम्र 18 साल से ज़्यादा होनी चाहिए। यह लोन सिर्फ ‘Greenfield Project’ (यानी पहली बार शुरू किए जाने वाले नए व्यापार, मैन्युफैक्चरिंग या सर्विस) के लिए मिलता है। पुराने बिज़नेस को बड़ा करने के लिए यह योजना नहीं है।
- 51% हिस्सेदारी का नियम: अगर आप अकेले काम नहीं कर रहे और कोई कंपनी या पार्टनरशिप बना रहे हैं, तो उसमें कम से कम 51% मालिकाना हक़ (Shareholding) SC/ST या महिला का ही होना चाहिए, तभी बैंक लोन देगा।
- मार्जिन और EMI की राहत: सरकार आपको 7 साल तक का समय लोन चुकाने के लिए देती है, जिसमें 18 महीने का मोराटोरियम (यानी शुरुआत के 18 महीने सिर्फ इंटरेस्ट देना है, मूलधन नहीं) भी मिल सकता है। आपको अपनी जेब से कम से कम 10% पैसा (मार्जिन मनी) लगाना होगा, बाकी का 5% आप किसी भी राज्य सब्सिडी से भरपाई कर सकते हैं।
नोट: स्टैंड-अप इंडिया योजना के तहत लोन केवल SC, ST और सभी वर्गों की महिला उद्यमियों को ही मिलता है। अगर आप OBC (अन्य पिछड़ा वर्ग) या जनरल कैटेगरी के पुरुष उद्यमी हैं, तो आप इस योजना के बजाय बिना गारंटी वाले मुद्रा लोन (PMMY) या 35% सब्सिडी वाली PMEGP योजना के तहत आवेदन कर सकते हैं।
“”स्टैंड-अप इंडिया या किसी भी बिज़नेस लोन के लिए बैंक सबसे पहले आपका सिबिल (CIBIL) रिकॉर्ड चेक करता है। अगर आपके पैन कार्ड पर कोई पुराना सेटल किया हुआ लोन दिख रहा है, तो आपकी फाइल तुरंत रिजेक्ट हो जाएगी। नया लोन अप्लाई करने से पहले CIBIL से अपना पुराना सेटल्ड लोन हटाने के RBI नियम ज़रूर जान लें, ताकि बैंक आपको NOC देने से मना न कर सके।”
Expert Quote:
अगर कोई बैंक मैनेजर आपसे स्टैंड-अप इंडिया लोन के लिए घर या दुकान के कागज़ मांगता है, तो वह सीधे तौर पर NCGTC / SUCGF (Stand-Up India Credit Guarantee Scheme) के नियमों का उल्लंघन कर रहा है। सरकार बैंक को 85% तक के नुकसान की गारंटी देती है, इसलिए अनसिक्योर्ड लोन आपका कानूनी अधिकार है।”
– Joy Ghosh
बैंक रिजेक्ट करे तो लीड डिस्ट्रिक्ट मैनेजर (LDM) को शिकायत कैसे करें?
अगर आपकी प्रोजेक्ट रिपोर्ट सही है, आपका सिबिल स्कोर 700 से ऊपर है, लेकिन फिर भी बैंक मैनेजर आपको बेवजह टाल रहा है, तो सीधा गणित समझो। आपको उस ज़िले के लीड डिस्ट्रिक्ट मैनेजर (LDM) या नोडल ऑफिसर को शिकायत करनी होगी।
नीचे दिया गया ड्राफ्ट सीधा कॉपी-पेस्ट करें:
To: [LDM / Nodal Officer Email]
Subject: URGENT: Rejection of Stand-Up India Loan Application without Valid Reason – [अपना एप्लीकेशन नंबर डालें]
Dear Sir/Madam,
I, [आपका नाम], belonging to the [SC/ST] category, have applied for a greenfield business loan under the ‘Stand-Up India’ scheme through [Bank Name and Branch]. My application reference number is [एप्लीकेशन नंबर].
Despite submitting a valid Detailed Project Report (DPR), maintaining a clear CIBIL record, and being ready with the required 10% own contribution margin money, the Branch Manager has arbitrarily rejected/delayed my application without citing any valid financial discrepancy. The manager is also unlawfully demanding collateral security, which clearly violates the NCGTC / SUCGF and Ministry of Finance guidelines for this scheme.
I request you to intervene immediately and ensure a transparent review of my application. If this issue is not resolved, I will be compelled to escalate the matter to the RBI Banking Ombudsman and the National Commission for SC/ST.
Regards, [आपका नाम]
[आपका मोबाइल नंबर]
(ऑफ़िशियल रेफरेंस: स्टैंड-अप इंडिया की वेबसाइट (Stand-Up Mitra Portal) के ‘Guidelines‘ सेक्शन में साफ़ लिखा है कि कोई भी ब्रांच बिना किसी ठोस वित्तीय कारण के SC/ST उद्यमी की फाइल रिजेक्ट नहीं कर सकती।)
- स्टैंड-अप इंडिया ब्याज दर और नियम: Department of Financial Services (DFS) Official Portal
- NSFDC संशोधित लोन और ब्याज दरें: Ministry of Social Justice and Empowerment
एससी एसटी के लिए मुद्रा लोन (Mudra Loan) और NSFDC का विकल्प
लोगों के मन में यह सवाल भी आता है कि अगर 10 लाख से कम का लोन चाहिए, तो क्या करें?
अगर आपका बिज़नेस नया नहीं है (यानी आप पहले से कुछ काम कर रहे हैं) या आपको 10 लाख से कम पैसों की ज़रूरत है, तो स्टैंड-अप इंडिया आपके लिए नहीं है। ऐसे में आपके पास दो विकल्प हैं:
- PMMY (मुद्रा लोन): आप किसी भी बैंक से 10 लाख तक का मुद्रा लोन ले सकते हैं (शिशु, किशोर, या तरुण कैटेगरी में)। ऑनलाइन आवेदन करने के लिए आप सरकार के आधिकारिक JanSamarth Mudra Portal पर जा सकते हैं। इसमें भी किसी गारंटी की ज़रूरत नहीं होती।
- NSFDC (National Scheduled Castes Finance and Development Corporation): यह संस्था सीधे लोन नहीं देती, लेकिन स्टेट एजेंसियों के ज़रिए बहुत ही सस्ती ब्याज दर (5% से 8%) पर पैसा देती है। आप इनकी वेबसाइट (nsfdc.nic.in) पर जाकर अपने राज्य की चैनलिज़िंग एजेंसी (SCA) का नंबर निकाल सकते हैं।
“अगर आपको कोई बड़ा बिज़नेस शुरू नहीं करना है और सिर्फ किसी छोटी पर्सनल इमरजेंसी के लिए पैसों की ज़रूरत है, तो आपको इस लंबे सरकारी प्रोसेस में पड़ने की ज़रूरत नहीं है। छोटी रकम के लिए आप सीधे आधार कार्ड पर 30,000 का इमरजेंसी लोन लेने का सही तरीका देख सकते हैं, जिसमें बिना भारी फीस दिए आपको सुरक्षित पैसा मिल जाता है।”
FAQ –
1. SC/ST वर्ग के लिए 50% सब्सिडी वाला लोन कौन सा है?
50% या उससे ज़्यादा की सीधी सब्सिडी केंद्र सरकार की PMEGP (Prime Minister Employment Generation Programme) योजना में मिलती है। अगर आप SC/ST कैटेगरी से हैं और ग्रामीण इलाके में मैन्युफैक्चरिंग प्लांट लगाते हैं, तो आपको प्रोजेक्ट कॉस्ट का सीधा 35% हिस्सा सब्सिडी के तौर पर माफ़ हो जाता है। इसके अलावा कई राज्य सरकारें (जैसे महाराष्ट्र का समाज कल्याण विभाग) स्टैंड-अप इंडिया के 15% मार्जिन मनी को भी अपनी तरफ से भर देती हैं। बिना ठोस बिज़नेस प्लान के कोई सब्सिडी नहीं मिलती, यह कड़वा सच याद रखें।
2. क्या सिर्फ जाति प्रमाण पत्र पर लोन मिल सकता है?
सिर्फ एक जाति प्रमाण पत्र (Caste Certificate) दिखाकर बैंक से कोई पैसा नहीं मिलता। यह एक बहुत बड़ा मिथक है। जाति प्रमाण पत्र सिर्फ आपको NSFDC या स्टैंड-अप इंडिया जैसी खास योजनाओं का हिस्सा बनने (Eligibility) और कम ब्याज दर का फायदा लेने में मदद करता है। लोन पास कराने का असली आधार आपकी डिटेल प्रोजेक्ट रिपोर्ट (DPR), आपका सिबिल स्कोर और बिज़नेस से होने वाली असली कमाई ही होती है।
3. SC/ST योजना में 1 लाख रुपये के लोन पर कितना ब्याज लगता है?
अगर आप NSFDC की माइक्रो-क्रेडिट स्कीम (MCF) के तहत 1.40 लाख रुपये तक का छोटा लोन लेते हैं, तो ब्याज दर 6.5% सालाना होती है। यानी 1 लाख के लोन पर साल का ब्याज लगभग ₹6,500 बनेगा। वहीं अगर आप किसी प्राइवेट बैंक से नॉर्मल पर्सनल लोन लेंगे, तो वो 18% से 24% ब्याज ठोक देंगे। इसलिए हमेशा अपने ज़िले की SCA (State Channelizing Agency) के ज़रिए ही फाइल लगाएं।
4. क्या स्टैंड अप इंडिया रजिस्ट्रेशन के लिए बैंक के चक्कर काटना ज़रूरी है?
बिल्कुल नहीं। अपना समय और पैसा दलालों पर बर्बाद मत करो। स्टैंड-अप इंडिया का पूरा रजिस्ट्रेशन 100% ऑनलाइन होता है। आपको बस standupmitra.in पोर्टल पर जाना है और वहां खुद को ‘Trainee’ या ‘Ready Borrower’ के रूप में रजिस्टर करना है। पोर्टल खुद आपको आपके ज़िले के LDM (Lead District Manager) और NABARD या SIDBI के अधिकारियों से कनेक्ट कर देता है। सारा डिजिटल ‘इन-प्रिंसिपल’ अप्रूवल वहीं से मिल जाता है।
5. एमपी, राजस्थान और महाराष्ट्र में SC/ST लोन योजनाएं अलग होती हैं क्या?
केंद्र की योजनाएं (जैसे स्टैंड-अप इंडिया) पूरे देश में एक जैसी हैं। फर्क सिर्फ राज्य सरकार की नोडल एजेंसियों का होता है। जैसे महाराष्ट्र में ‘महात्मा फुले पिछड़ा वर्ग विकास निगम’ (MPBCDC) काम करता है, तो मध्य प्रदेश और राजस्थान में वहां के समाज कल्याण विभाग अपनी अलग कैपिटल सब्सिडी योजनाएं चलाते हैं। बैंक जाने से पहले हमेशा अपने ज़िले के ‘ज़िला उद्योग केंद्र’ (DIC) में जाकर पता करो कि उस महीने राज्य सरकार की कौन सी लोकल सब्सिडी चालू है।
चलते-चलते एक ज़रूरी सलाह
सरकार ने नियम तो बहुत अच्छे बनाए हैं, लेकिन ज़मीनी स्तर पर लड़ाई आपको खुद लड़नी होगी। बैंक कभी भी आपको सामने से आकर पैसा नहीं देंगे। अपनी फाइल मजबूत रखें, सिबिल स्कोर खराब न होने दें और अगर कोई दलाल आपसे लोन पास कराने के नाम पर कमीशन मांगे, तो उसे एक रुपया भी मत दें। आपका सारा काम ऑनलाइन ‘स्टैंड-अप मित्रा‘ पोर्टल से हो जाएगा।
“लोन पास कराने के नाम पर किसी भी अनजान दलाल को कमीशन देने या किसी फ्रॉड ऐप पर अपने डाक्यूमेंट्स अपलोड करने की गलती कभी न करें। अगर आपको सच में तुरंत पैसों की ज़रूरत है, तो फर्जी ऐप्स से बचकर सीधे बैंक से 2 मिनट में लोन लेने का असली तरीका जान लें, ताकि आपका डेटा और पैसा दोनों पूरी तरह सुरक्षित रहें।”
डिस्क्लेमर: MoneySalah.in पर दी गई यह जानकारी हमारी रिसर्च, ज़मीनी अनुभव और आधिकारिक पोर्टल्स के आधार पर है। हमारा उद्देश्य आप तक सटीक जानकारी पहुँचाना है। चूँकि सरकारी नियमों और बैंकिंग नीतियों में अक्सर बदलाव होते रहते हैं, इसलिए हम पाठकों से अनुरोध करते हैं कि कोई भी फॉर्म भरने या कदम उठाने से पहले संबंधित बैंक या योजना की आधिकारिक वेबसाइट (Official Website) ज़रूर चेक कर लें।
जॉय घोष (फाउंडर, MoneySalah.in)
नमस्ते! मैं जॉय घोष हूँ। मैंने कॉमर्स (B.Com) की पढ़ाई की है और पिछले 5 सालों से ग्राउंड-लेवल पर बैंकिंग और पर्सनल फाइनेंस को बहुत करीब से देखा है।
मेरा मकसद बहुत सीधा है—आम आदमी को बैंक के छिपे हुए चार्जेज, लोन की उलझनों और शेयर बाजार के मुश्किल नियमों से बचाना। यहाँ मैं कोई भारी-भरकम किताबी बातें नहीं करता, बल्कि अपने असली अनुभव और सटीक डेटा के आधार पर एकदम आसान भाषा में आपकी मदद करता हूँ। मेरी रिसर्च और फाइनेंस से जुड़े बाकी अपडेट्स आप मेरे सोशल मीडिया प्रोफाइल्स पर भी देख सकते हैं।