क्या लोन न चुकाने पर जेल हो सकती है? बिल्कुल नहीं। भारत में चाहे पर्सनल लोन हो, बिज़नेस लोन, या क्रेडिट कार्ड का बिल—इन्हें न चुका पाना एक ‘दीवानी मामला’ (Civil Matter) है, कोई अपराध नहीं। अगर आप लगातार 90 दिन तक EMI नहीं भरते हैं, तो अकाउंट NPA हो जाता है, ताज़ा RBI गाइडलाइंस के तहत बैंक आप पर ‘पेनल इंटरेस्ट’ (ब्याज पर ब्याज) नहीं लगा सकते। आपका अगला कदम डरने के बजाय सीधे बैंक को ‘लोन रिस्ट्रक्चरिंग’ या ओम्बड्समैन को शिकायत का लीगल ईमेल भेजना होना चाहिए।
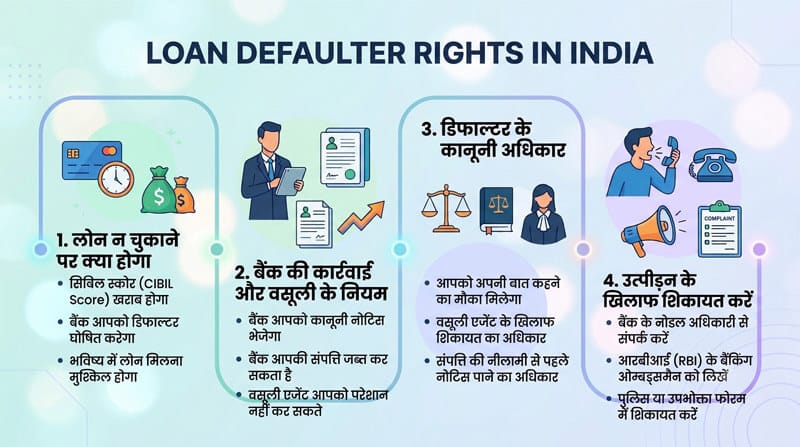
लोन न चुकाने पर कौन सी धारा लगती है?
आजकल मेरे पास ऐसे हज़ारों मैसेज आते हैं जहाँ लोग लिखते हैं कि अगर नहीं चुका पा रहे हैं लोन तो न हों परेशान यहां पढ़ें अपने ये अधिकार—यह लाइन उन्होंने इंटरनेट पर पढ़ी, लेकिन ज़मीनी हकीकत में रिकवरी एजेंट्स उन्हें अरेस्ट वारंट और FIR की धमकी दे रहे हैं।
अब मेरी बात ध्यान से सुनो। अगर आपने सिर्फ पर्सनल लोन लिया है और आप EMI नहीं दे पा रहे हैं, तो यह एक दीवानी मामला (Civil Matter) है। लेकिन इसमें एक बहुत बड़ा ‘कड़वा सच’ छुपा है। अगर आपने लोन की EMI कटवाने के लिए ऑटो-डेबिट (NACH/ECS) सेट किया था या कोई पोस्ट-डेटेड चेक दिया था और वह खाते में बैलेंस न होने की वजह से बाउंस हो जाता है, तो बैंक आप पर ‘Payment and Settlement Systems Act’ की धारा 25 (NACH बाउंस) या ‘Negotiable Instruments Act’ की धारा 138 (चेक बाउंस) के तहत केस कर सकता है। यह एक क्रिमिनल केस (अपराध) माना जाता है, जिसमें कोर्ट से समन आ सकता है और दो साल तक की जेल या दोगुना जुर्माना हो सकता है।
अगर कोई रिकवरी एजेंट आपको जान से मारने की धमकी दे, तो पुराने कानून (IPC 503/506) भूल जाइए। अब 1 जुलाई 2024 से लागू हुए नए कानून के तहत, आप उस एजेंट पर भारतीय न्याय संहिता (BNS) की धारा 351 (आपराधिक धमकी) के तहत सीधा पुलिस में FIR दर्ज करवा सकते हैं।
लोन डिफाल्टर के अधिकार और असली गणित
इंटरनेट पर आधी-अधूरी जानकारियों से डरने की ज़रूरत नहीं है। अगर आपकी नौकरी चली गई है या मेडिकल इमरजेंसी आ गई है, तो रिज़र्व बैंक ने आपके लिए भी नियम बनाए हैं। नीचे दिए गए टेबल में 2026 के ताज़ा नियमों का गणित समझें:
| नियम / अधिकार | लेटेस्ट 2026 आँकड़े |
|---|---|
| NPA टाइमलाइन | लगातार 90 दिन तक EMI न चुकाने पर |
| कॉल का समय | सिर्फ सुबह 8:00 बजे से शाम 7:00 बजे के बीच |
| पेनल्टी चार्ज | सिर्फ फिक्स्ड लेट फीस लगेगी (ब्याज पर ब्याज यानी Penal Interest लगाना बैन है) |
| घर का सामान ज़ब्त करना | अनसिक्योर्ड लोन में बिना कोर्ट आर्डर के 100% गैर-कानूनी |
| मुआवज़ा | ह्रासमेंट साबित होने पर बैंक को ₹20 लाख तक का हर्जाना देना पड़ सकता है |
App लोन नहीं चुकाने पर क्या होता है? (नया 2026 नियम)
लोग सबसे ज़्यादा चीनी लोन ऐप्स (Chinese Loan Apps) या ऑनलाइन ऐप्स से परेशान हैं जो फ़ोन की कांटेक्ट लिस्ट हैक करके रिश्तेदारों को गंदे मैसेज करते हैं। यह सरासर गैर-कानूनी है।
RBI ने ‘Vicarious Liability’ (प्रतिनिधिक दायित्व) का सख्त नियम लागू कर दिया है। अब बैंक या NBFC यह कहकर पल्ला नहीं झाड़ सकते कि रिकवरी तो कोई थर्ड पार्टी एजेंसी कर रही थी। एजेंट की बदतमीज़ी की पूरी सज़ा सीधे बैंक को भुगतनी होगी।
इसके अलावा, आज आपके पास एक और बहुत बड़ा कानूनी हथियार है— DPDP Act (डिजिटल पर्सनल डेटा प्रोटेक्शन एक्ट)। अगर आपने लोन लेते वक्त गलती से किसी ऐप को अपने कांटेक्ट या गैलरी का एक्सेस दे भी दिया था, तो इस नए कानून के तहत आपके पास ‘Consent Withdrawal’ (सहमति वापस लेने) और ‘Right to Erasure’ (डेटा डिलीट करवाने) का पक्का अधिकार है। आप ऐप को सीधा लिखकर अपना सारा डेटा उनके सर्वर से डिलीट करने को कह सकते हैं। अगर वो इसके बाद भी आपके रिश्तेदारों को कॉल करते हैं, तो उन पर भारी जुर्माना लगेगा।
चाहे चाइनीज़ ऐप हो या कोई बड़ा बैंक, रिज़र्व बैंक के नियम सबके लिए बराबर हैं। अगर कोई एजेंट लगातार आपके रिश्तेदारों को कॉल कर रहा है या घर आकर बदतमीज़ी कर रहा है, तो डरें नहीं, बल्कि रिकवरी एजेंट को कानूनी तरीके से भगाने के अपने अधिकार तुरंत जान लें और बैंक पर उल्टा जुर्माना ठोकें।
Expert Quote:
“अगर आप लोन नहीं चुका पा रहे हैं, तो अपना फोन बंद करके भागें नहीं। भारत में फाइनेंसियल डिफॉल्ट के लिए कोई जेल नहीं होती। लेकिन अगर आप छुपेंगे, तो बैंक एकतरफा कार्रवाई करेगा। सामने आकर बैंक को अपनी फाइनेंसियल प्रॉब्लम लिखित में (Hardship Letter) दें। आपके अधिकार तभी काम करेंगे जब आप कानूनी रूप से बैंक से पत्राचार करेंगे।” – Joy Ghosh
रिकवरी एजेंट परेशान करे तो यह लीगल नोटिस भेजें
अगर आपकी आर्थिक हालत सच में खराब है और रिकवरी एजेंट आपके दोस्तों या बॉस को कॉल करके आपकी सामाजिक बेइज्ज़ती कर रहे हैं, तो तुरंत बैंक के नोडल ऑफिसर को एक ‘प्रोफेशनल लीगल ईमेल’ भेजें।
यहाँ एक कड़वा सच याद रखें। इंटरनेट पर कई लोग कहते हैं कि ईमेल में सीधे RBI को ‘Cc’ कर दो। ऐसा बिल्कुल मत करना! रिज़र्व बैंक की प्रक्रिया के मुताबिक, आपको सबसे पहले बैंक के नोडल ऑफिसर को शिकायत करनी होती है। अगर बैंक 30 दिनों के भीतर जवाब नहीं देता है या आपकी समस्या हल नहीं करता है, सिर्फ तभी आप RBI ओम्बड्समैन के पास अपनी शिकायत ले जा सकते हैं।
नीचे दिया गया ड्राफ्ट सीधा नोडल ऑफिसर को भेजें (इसमें हमने DPDP एक्ट का भी ज़िक्र कर दिया है):
To: [Nodal Officer का ईमेल आईडी यहाँ लिखें]
Subject: URGENT: Legal Notice against Harassment and Illegal Recovery Practices – Loan A/c [यहाँ अपना लोन अकाउंट नंबर लिख देना]
Dear Nodal Officer,
I am writing to officially report the severe harassment and mental torture I am facing from the recovery agents assigned by your institution regarding my loan account [अपना लोन अकाउंट नंबर लिखें].
Due to a genuine financial crisis, I am currently unable to pay the EMI. However, your agents are blatantly violating the RBI’s Master Direction on ‘Fair Practices Code’ (FPC) and the latest regulatory framework for recovery agents (updated July 2026). They are calling my relatives, visiting my house outside the legally permitted hours (8 AM to 7 PM), and using abusive language.
Under the new DPDP Act, I also officially revoke any consent previously given to access my phone’s contact list or gallery, and demand the immediate erasure of my personal data from your recovery databases.
Please note that under the ‘Vicarious Liability’ rule, your NBFC/Bank is directly responsible for the actions of these agents. I request you to immediately stop this harassment. If I do not receive a valid resolution within 30 days from the date of this email, I will be compelled to escalate this to the RBI Banking Ombudsman (cms.rbi.org.in) claiming compensation, along with a police FIR under Section 351 of the Bharatiya Nyaya Sanhita (BNS) for criminal intimidation.
Regards,
[अपना पूरा नाम लिखें]
[अपना रजिस्टर्ड मोबाइल नंबर लिखें]
(ऑफ़िशियल रेफरेंस: यह शिकायत आप सीधे RBI Ombudsman के पोर्टल cms.rbi.org.in पर जाकर भी दर्ज कर सकते हैं। अगर कोर्ट के केस और वारंट की पूरी कहानी को सबूत के साथ समझना है, तो छत्तीसगढ़ हाईकोर्ट की एकेडमी का यह चेक बाउंस प्रोसेस वाला सरकारी PDF देख लो, सब साफ हो जाएगा।)
FAQ –
1. क्या पर्सनल लोन माफ कैसे होता है?
बैंक कभी भी किसी का पर्सनल लोन ‘माफ’ (Waiver) नहीं करते। इंटरनेट पर लोन माफी की खबरें सिर्फ क्लिकबेट हैं। हाँ, अगर आपके पास बिल्कुल पैसा नहीं है, तो बैंक कुछ महीनों बाद आपको ‘लोन सेटलमेंट’ (Loan Settlement) का ऑफर दे सकता है। इसमें आपको मूलधन का 40% से 50% देकर लोन बंद करने का मौका मिलता है, लेकिन इसका सीधा असर आपके सिबिल स्कोर पर पड़ता है जो सालों तक खराब रहता है।
2. प्राइवेट लोन न चुकाने पर क्या होता है?
चाहे लोन HDFC जैसे बड़े बैंक का हो या किसी छोटे प्राइवेट ऐप (NBFC) का, रिज़र्व बैंक के नियम सबके लिए एक बराबर हैं। कोई भी प्राइवेट कंपनी अपनी मर्जी से बाउंसर नहीं भेज सकती या आपके घर पर कब्ज़ा नहीं कर सकती। उनके पास भी पैसे वसूलने का सिर्फ लीगल (कोर्ट) रास्ता ही होता है।
3. क्या पुलिस लोन डिफाल्टरों के लिए कॉल कर सकती है?
बिल्कुल नहीं। पुलिस का लोन रिकवरी से कोई लेना-देना नहीं होता है। अगर आपको किसी पुलिस वाले का फोन आ रहा है कि “थाने आ जाओ वरना अरेस्ट कर लेंगे”, तो समझ जाइये कि वह पुलिस वाला नहीं, बल्कि ट्रू-कॉलर (Truecaller) पर फेक नाम बनाकर कोई रिकवरी एजेंट बात कर रहा है।
4. गाड़ी की किस्त न भरने पर क्या होता है?
गाड़ी का लोन (Auto Loan) एक ‘सिक्योर्ड लोन’ होता है। इसमें पर्सनल लोन वाले नियम पूरी तरह लागू नहीं होते। अगर आप गाड़ी की किस्त नहीं भरते हैं, तो बैंक आमतौर पर लोन एग्रीमेंट के ‘Hypothecation Clause’ (कब्ज़ा वापस लेने का अधिकार) के तहत आपकी गाड़ी खींच सकता है। इंटरनेट पर कई लोग कहते हैं कि बैंक SARFAESI Act, 2002 का इस्तेमाल करेगा, लेकिन यह एक्ट मुख्य रूप से अचल संपत्ति (जैसे घर या दुकान) को सील करने के लिए इस्तेमाल होता है, गाड़ियों (चल संपत्ति) के लिए बैंक सीधा हाइपोथेकेशन के तहत रिकवरी एजेंसियों का इस्तेमाल करते हैं।
एक बात का और ध्यान रखें। अगर आप अपनी आर्थिक मजबूरी के कारण बैंक के साथ सेटलमेंट कर भी लेते हैं, तो यह बात आपके सिबिल स्कोर में जुड़ जाती है और आगे लोन मिलना मुश्किल हो जाता है। भविष्य में अपनी बैंकिंग सही करने के लिए आपको यह समझना होगा कि बैंक से NOC लेकर अपने सिबिल से पुराना सेटल्ड लोन कैसे हटवाएं, ताकि आप दोबारा आसानी से क्रेडिट ले सकें।
एक ज़रूरी सलाह
जिंदगी हमेशा पैसों से बहुत बड़ी होती है। अगर बिज़नेस डूब गया है या जॉब चली गई है, तो ज़्यादा से ज़्यादा आपका सिबिल (CIBIL) स्कोर खराब होगा, लेकिन आपकी जान से बढ़कर कोई लोन अमाउंट नहीं है। बैंक के नोटिस से घबराएं नहीं। अगर आपके पास पैसा नहीं है, तो साफ शब्दों में बैंक को बताएं कि अभी रिकवरी संभव नहीं है। रिकवरी एजेंट्स की धमकियों का रिकॉर्ड रखें, कॉल रिकॉर्ड करें और अपने कानूनी अधिकारों का खुलकर इस्तेमाल करें।
कई बार ऐसा भी होता है कि हम खुद लोन नहीं लेते, बल्कि अपने किसी दोस्त या रिश्तेदार की फाइल में गारंटर बन जाते हैं और वो इंसान EMI भरना बंद कर देता है। ऐसे में अगर बैंक का रिकवरी नोटिस आपके घर आ जाए, तो घबराने के बजाय यह जान लें कि डिफॉल्ट की स्थिति में एक गारंटर के कानूनी अधिकार क्या होते हैं, ताकि आप खुद को सुरक्षित रख सकें।
डिस्क्लेमर: मैं कोई SEBI या IRDAI का रजिस्टर्ड एडवाइजर नहीं हूँ। यहाँ मैं जो भी जानकारी देता हूँ, वो सिर्फ आपकी मदद और जागरूकता के लिए है। ये बातें मैंने RBI के पक्के नियमों, कानूनी किताबों और अपने ज़मीनी तजुर्बे से निकाली हैं। इसलिए, अपना पैसा कहीं भी लगाने या बैंक के खिलाफ कोई कदम उठाने से पहले अपने पर्सनल एडवाइजर या वकील से एक बार सलाह ज़रूर ले लें। कल को आपके किसी भी नफे या नुकसान की ज़िम्मेदारी इस वेबसाइट की नहीं होगी।
जॉय घोष (फाउंडर, MoneySalah.in)
नमस्ते! मैं जॉय घोष हूँ। मैंने कॉमर्स (B.Com) की पढ़ाई की है और पिछले 5 सालों से ग्राउंड-लेवल पर बैंकिंग और पर्सनल फाइनेंस को बहुत करीब से देखा है।
मेरा मकसद बहुत सीधा है—आम आदमी को बैंक के छिपे हुए चार्जेज, लोन की उलझनों और शेयर बाजार के मुश्किल नियमों से बचाना। यहाँ मैं कोई भारी-भरकम किताबी बातें नहीं करता, बल्कि अपने असली अनुभव और सटीक डेटा के आधार पर एकदम आसान भाषा में आपकी मदद करता हूँ। मेरी रिसर्च और फाइनेंस से जुड़े बाकी अपडेट्स आप मेरे सोशल मीडिया प्रोफाइल्स पर भी देख सकते हैं।